كم تكلفك {فاتورة} شراء سهم أمريكي؟
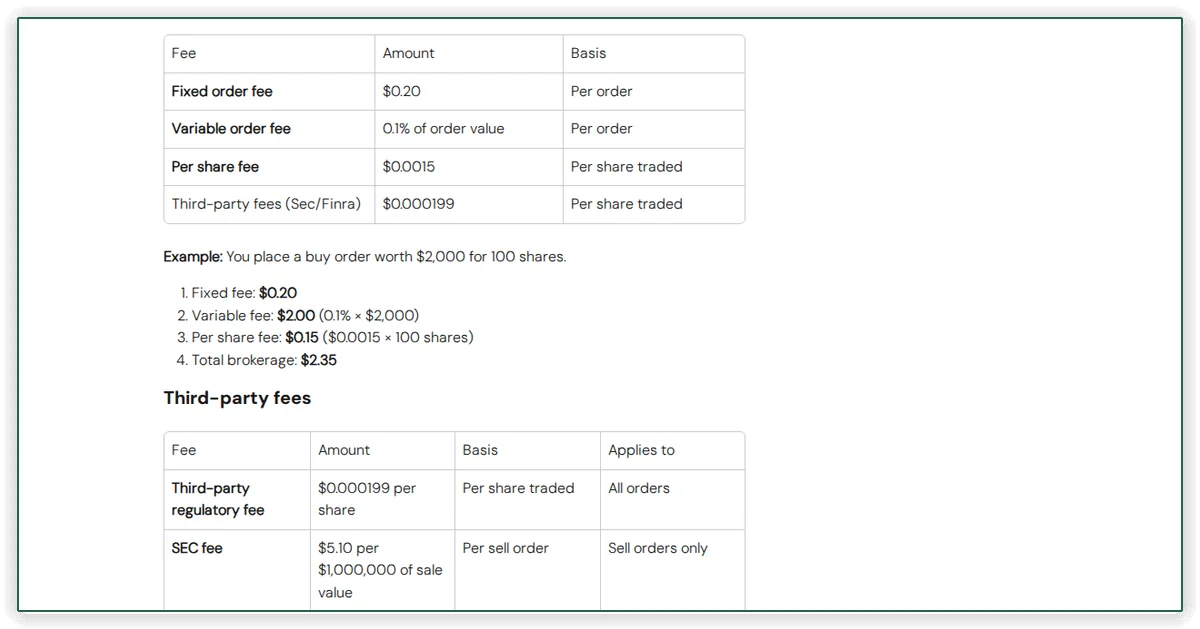
يشتري المصري سهمًا أمريكيًا فيقابل تعريفة من ثلاثة أجزاء تُنشر كلها ولا يجمعها أحد: مبلغ ثابت على الطلب، ونسبة من قيمته، ومبلغ على كل سهم. تُجمع هنا في فاتورة واحدة بالجنيه قبل أن يتحرك السعر، ويظهر فوقها الساق التي لا تطبعها أي صفحة تعريفة: سعر بيع الدولار في البنك.
الجزء الثابت لا يصغر مع الطلب الصغير، فيأكل منه ما لا يستطيع أن يأكله من طلب كبير.
الشركة التي تختارها لا تغير الفاتورة إلا قليلاً، لأن التكلفة تتبع المال لا الشركة.
التحويل بالجنيه يُرفض، فتشترى الدولار من البنك بسعر بيعه، وهو تكلفة لا تظهر في أي تعريفة.
نفس الطلبية، أحجام مختلفة
قراءة يوم: 11.11.2026 10:45| حجم الطلبية | بالجنيه | العمولة | نسبتها من الطلبية | أغلى من أكبر طلبية بـ |
|---|---|---|---|---|
| 20 $ | 1,067 ج.م | 11.76 ج.م | 1.102% | 10.42× |
| 50 $ | 2,668 ج.م | 13.38 ج.م | 0.502% | 4.75× |
| 100 $ | 5,335 ج.م | 16.10 ج.م | 0.302% | 2.85× |
| 200 $ | 10,670 ج.م | 21.52 ج.م | 0.202% | 1.91× |
| 500 $ | 26,675 ج.م | 37.80 ج.م | 0.142% | 1.34× |
| 1 000 $ | 53,350 ج.م | 64.93 ج.م | 0.122% | 1.15× |
| 2 500 $ | 133,375 ج.م | 146.31 ج.م | 0.110% | 1.04× |
| 5 000 $ | 266,750 ج.م | 281.95 ج.م | 0.106% | 1.00× |
العمولة من التعريفة المعلنة: مبلغ ثابت لكل طلبية، ونسبة من قيمتها، ومبلغ عن كل سهم. التحويل إلى الجنيه بسعر السوق في لحظة القراءة.
المصدر: تعريفة الطلبيات الأمريكية كما ينشرها الوسيط · أسعار الأسهم اللحظية من Twelve Data
ما الذي يحرك الفاتورة؟
حجم الطلب
الجزء الثابت من التعريفة يجعل الطلب الصغير أغلى بكثير من الكبير كنسبة من المال.
02نفس الفاتورة
الشركة الرخيصة لا تعني شراءً أرخص، لأن التكلفة تتبع المبلغ الذي تدفعه لا سعر السهم.
03الدولار أولاً
سعر بيع الدولار في البنك تكلفة حقيقية تسبق أي طلب ولا تنشرها صفحة تعريفة.
04كسور السهم
ملكية جزء من سهم تتبع السعر وتأخذ نصيبها من التوزيعات لكنها ليست سهمًا كاملاً.
05ما ليس في التعريفة
رسوم بيع، ضريبة على التوزيعات، مال عاطل، ونقل المركز: كلها تكاليف لا تظهر في صفحة الرسوم.
الفاتورة لا تبدأ من الوسيط بل من شباك البنك
قبل أن تصل تعريفة الوسيط إلى الحساب، يمر المبلغ بتحويل من الجنيه إلى الدولار عبر البنك. هذا التحويل ليس مجرد إجراء شكلي، بل هو أول خصم حقيقي من جيب المشتري. البنك يبيع الدولار بسعر أعلى من سعر السوق المنشور في المواقع المالية، والفرق بين السعرين يتحمله المشتري بالكامل دون أن يظهر له في أي كشف تفصيلي.
البنك لا يعلن عن هذا الفرق كتكلفة، بل يدمجه في سعر الصرف الذي يعرضه للعميل. لذلك فإن من يقارن بين تعريفة وسطاء مختلفين قد يغفل أن التكلفة الحقيقية بدأت قبل وصول المبلغ إلى أي وسيط. سعر البنك يختلف من بنك لآخر، وقد يختلف في نفس البنك بين فرع وآخر أو بين عميل وآخر حسب حجم التعامل.
النتيجة العملية أن المشتري المصري يدفع مرتين: مرة للبنك عند شراء الدولار، ومرة للوسيط عند تنفيذ الطلب. التكلفة الأولى لا تظهر في أي صفحة تعريفة، ولا يمكن للوسيط التحكم فيها. لذلك فإن أي مقارنة عادلة بين الوسطاء يجب أن تبدأ من سعر الدولار في البنك الذي يتعامل معه المشتري، لا من تعريفة الوسيط وحدها.
التحويل البنكي قد يتأخر فيتغير سعر الصرف أثناء الطريق
عندما يقرر المشتري تحويل مبلغ من حسابه بالجنيه إلى حساب الوسيط بالدولار، فإن العملية لا تتم في لحظة واحدة. البنك قد يستغرق وقتًا لتنفيذ التحويل، وخلال هذا الوقت يتحرك سعر الصرف في السوق. إذا تحرك السعر لصالح الجنيه، يشتري المشتري الدولار بسعر أقل مما توقع. أما إذا تحرك ضده، فإنه يدفع أكثر.
هذا التأخير لا يظهر في أي فاتورة، لكنه يغير المبلغ النهائي الذي يصل إلى حساب الوسيط. المشتري الذي حسب تكلفته بناءً على سعر الصرف في الصباح قد يفاجأ بعد الظهر بأن المبلغ المودع بالدولار أقل مما خطط له. الفرق ليس كبيرًا عادة، لكنه يتكرر مع كل تحويل ويتراكم على المدى الطويل.
الحل ليس في محاولة توقع سعر الصرف، بل في فهم أن تكلفة الشراء تبدأ من لحظة قرار التحويل لا من لحظة تنفيذ الطلب. من يريد تقليل هذه المخاطرة قد يتابع سعر البنك قبل التحويل بيوم أو يومين، أو يختار بنكًا ينفذ التحويلات بسرعة أكبر. لكن لا أحد يستطيع إلغاء هذه التكلفة تمامًا.
البنك قد يطلب مستندات إضافية قبل أن يوافق على التحويل
تحويل مبلغ كبير إلى حساب وسيط أجنبي لا يمر دائمًا بسلاسة. البنك قد يطلب من العميل إثبات مصدر الأموال، أو مستندات تثبت أن الحساب المستقبل يعود له شخصيًا. هذه الطلبات ليست ثابتة، وقد تظهر فجأة بعد أن يكون المشتري قد حسب كل التكاليف وأعد أوراقه.
الوقت الذي يقضيه المشتري في تجهيز هذه المستندات ليس تكلفة مالية مباشرة، لكنه يكلفه فرصة ضائعة. السوق يتحرك أثناء انتظار موافقة البنك، وقد يتغير سعر السهم الذي كان ينوي شراءه. كما أن التأخير قد يدفعه إلى اتخاذ قرار متسرع عندما تتم الموافقة أخيرًا، ظنًا منه أنه عوض الوقت الضائع.
البنوك المصرية تختلف في صرامتها مع التحويلات إلى حسابات الوساطة الأجنبية. بعضها يتعامل مع الأمر كتحويل عادي، وبعضها يعتبره تحويلًا لأغراض استثمارية تتطلب تدقيقًا أكبر. المشتري الذي يعرف مسبقًا ما هي مستندات بنكه يستطيع تجهيزها قبل الذهاب، ومن لا يعرف قد يعلق في دوامة إدارية.
الحساب الوسيط لا يقبل الجنيه، وكل إيداع يمر بسعر صرف جديد
حساب الوسيط الأمريكي مقوّم بالدولار حصرًا، ولا توجد أي وسيلة لإيداع الجنيه المصري فيه مباشرة. كل عملية تمويل للحساب تتطلب شراء دولار من البنك أولًا، ثم تحويله إلى حساب الوسيط. هذا يعني أن المشتري الذي يودع مبالغ صغيرة بشكل متكرر يدفع تكلفة تحويل في كل مرة.
سعر الصرف الذي يطبقه البنك اليوم قد يختلف عن سعر الصرف الذي طبقه الأسبوع الماضي. المشتري الذي يودع مبلغًا شهريًا لا يستطيع الاعتماد على سعر ثابت، بل عليه أن يتعامل مع سعر جديد في كل مرة. هذا التذبذب يضيف عنصرًا من عدم اليقين لا يظهر في أي جدول تعريفة.
البديل هو تجميع مبلغ أكبر وتحويله مرة واحدة بدلًا من تحويلات صغيرة متعددة. هذا يقلل عدد المرات التي يدفع فيها المشتري تكلفة التحويل، لكنه يعني أن المبلغ يبقى في البنك بالجنيه لفترة أطول معرضًا لتغيرات سعر الصرف. لا يوجد حل يجنب المشتري هذه التكلفة تمامًا، لكن يمكن تقليلها بتغيير سلوك الإيداع.
الفرق بين سعر البنك وسعر السوق يزداد كلما صغر المبلغ
البنوك تبيع الدولار بسعر أعلى من سعر السوق، وهذا الفرق ليس نسبة ثابتة بل يتغير حسب حجم العملية. العميل الذي يشتري مبلغًا صغيرًا من الدولار يدفع سعرًا أعلى لكل دولار مقارنة بمن يشتري مبلغًا كبيرًا. البنك يعتبر العمليات الصغيرة أكثر كلفة إدارية، فيحمّل العميل هذا الفرق.
المشتري الذي يحول مبلغًا صغيرًا إلى حسابه الوسيط يخسر مرتين: مرة من فرق سعر الصرف الأعلى، ومرة من البند الثابت في تعريفة الوسيط. هاتان التكلفتان تتناسبان عكسيًا مع حجم المبلغ، فتكون الطلبات الصغيرة هي الأكثر تضررًا. لا توجد تعريفة تنشر هذا الفرق، لكنه يظهر بوضوح عند مقارنة ما دفعه العميل بالجنيه مع ما استلمه بالدولار.
البنك قد يقدم سعرًا أفضل للعميل الذي يحول مبالغ كبيرة بانتظام، لأن العمليات الكبيرة أقل كلفة نسبيًا. المشتري الصغير الذي لا يملك رفاهية تجميع مبلغ كبير يظل أسيرًا لسعر البنك المرتفع. لذلك فإن مقارنة تكلفة الاستثمار في الأسهم الأمريكية يجب أن تبدأ من حجم المبلغ الذي ينوي المشتري تحويله، لا من تعريفة الوسيط وحدها.
البنك لا يعلن عن سعر موحد، والفرق بين الفروع قد يكون ملموسًا
سعر بيع الدولار في البنك ليس رقمًا واحدًا ثابتًا في كل الفروع. نفس البنك قد يعرض سعرًا مختلفًا في فرع وسط البلد عن فرع في ضاحية، وقد يختلف السعر حسب طريقة الطلب: عبر الإنترنت أو في الشباك. الفروق قد تكون صغيرة في المرة الواحدة، لكنها تتراكم مع تكرار التحويلات.
العميل الذي يتعامل مع فرع معين قد لا يعرف أن فرعًا آخر يقدم سعرًا أفضل. البنوك لا تنشر عادة أسعار فروعها المختلفة على مواقعها، بل تكتفي بنشر سعر استرشادي واحد. المشتري الجاد قد يضطر إلى الاتصال بأكثر من فرع أو زيارة أكثر من بنك للحصول على أفضل سعر متاح.
هذا التفاوت لا يظهر في أي صفحة تعريفة، ولا يستطيع الوسيط الأمريكي التأثير فيه. التكلفة الحقيقية للتحويل تتحدد في البنك، قبل أن يصل المبلغ إلى الوسيط. من يريد تقليل هذه التكلفة عليه أن يتعامل مع البنك كسوق تنافسي، لا كمؤسسة واحدة بسعر موحد.
الفاتورة المكتوبة بالجنيه لا تعكس سعر الصرف الذي سيدفعه المشتري فعلًا
عندما يحسب المشتري تكلفة شراء سهم أمريكي بالجنيه، فإنه يعتمد على سعر صرف معين قد يكون سعر السوق أو سعر البنك. لكن السعر الذي سيدفعه فعلًا عند شراء الدولار قد يكون مختلفًا، لأن البنك يطبق هامشًا خاصًا به. الفاتورة التي يراها في ذهنه قد تكون أقل من الواقع.
الفرق بين سعر الحساب وسعر الدفع الفعلي يظهر في كشف حساب البنك، لا في أي صفحة تعريفة. المشتري الذي لا يراجع كشف حسابه بدقة قد لا يلاحظ هذا الفرق أبدًا، ويظن أنه دفع أقل مما دفع فعلًا. هذا الوهم يجعله يقلل من تقدير التكلفة الحقيقية للاستثمار في الأسهم الأمريكية.
الطريقة الوحيدة لمعرفة التكلفة الحقيقية هي الرجوع إلى إيصال شراء الدولار من البنك، ومقارنته بسعر السوق في نفس اللحظة. الفرق بين الرقمين هو التكلفة الخفية التي لا يطبعها أحد. من يريد أن يكون دقيقًا في حساباته يجب أن يبدأ من هذا الإيصال، لا من أي جدول تعريفة منشور.
توقيت التحويل قد يغيّر الفاتورة دون أن يتحرك سعر السهم
سعر صرف الجنيه مقابل الدولار يتحرك باستمرار خلال اليوم، وقد يتحرك بشكل أكبر خلال أيام قليلة. المشتري الذي يحول مبلغًا يوم الاثنين قد يدفع بالجنيه أكثر أو أقل من شخص آخر يحول نفس المبلغ يوم الأربعاء. هذا الفرق لا علاقة له بسعر السهم الذي ينوي شراءه، لكنه يغير التكلفة النهائية بالجنيه.
البنك يحدد سعر بيعه للدولار بناءً على سعر السوق لحظة التنفيذ، لكنه يضيف هامشًا قد يتغير أيضًا. المشتري الذي يتابع سعر الصرف على المواقع المالية قد يظن أنه يعرف السعر، لكن سعر البنك قد يكون أعلى بشكل ملحوظ. هذا الفرق يظهر فقط عند استلام إيصال الشراء.
لا توجد طريقة للتنبؤ بحركة سعر الصرف على المدى القصير، لكن يمكن تقليل أثرها عن طريق التحويل في أوقات تكون فيها السوق مستقرة نسبيًا. البعض يفضل التحويل في بداية الأسبوع، والبعض الآخر ينتظر منتصف الأسبوع. القرار في النهاية يبقى تقديرًا شخصيًا لا يمكن الجزم بصحته مسبقًا.
طلب السوق يتحرك قبل أن تضغط زر الشراء
عندما يفتح المصري تطبيق الوسيط ليرى سعر السهم، فهو يرى آخر صفقة تمت في نيويورك، لكن السعر الذي سينفذ به طلبه يتحدد في اللحظة التالية. بين ضغطة الزر وظهور التأكيد تمر ثوانٍ قد يتحرك فيها السعر، وهذا الفرق يضاف إلى فاتورته دون أن يظهر له أبدًا. السوق الأمريكي لا يتوقف، والفرق بين سعر العرض والطلب يتسع في الدقائق الأولى بعد الافتتاح وفي الدقائق الأخيرة قبل الإغلاق. من يشتري في تلك الأوقات يدفع تكلفة خفية أكبر، وهي لا تظهر في أي صفحة تعريفة.
الوسيط يعرض سعرًا واحدًا للشراء وسعرًا آخر للبيع، والفارق بينهما يسمى السبريد. هذا الفارق ليس ثابتًا، بل يتغير حسب السيولة وحجم التداول في اللحظة نفسها. الأسهم التي يقل عليها التداول تتسع فيها المسافة بين السعرين، فيدفع المشتري أكثر مما يتوقع. هذه التكلفة لا تُفصح عنها التعريفة المنشورة، لأنها تتغير من ثانية إلى أخرى، لكنها تُخصم فعليًا من جيب المشتري في كل صفقة.
الفاتورة التي يراها المصري بعد التنفيذ تظهر سعر الشراء فقط، ولا تظهر الفرق بينه وبين السعر الذي كان معروضًا قبل ثوانٍ. الطلب الصغير يتأثر بهذا الفارق أكثر، لأن أي حركة بسيطة في السعر تمثل نسبة أكبر من مبلغه. من يشتري مبلغًا كبيرًا قد يحصل على سعر أفضل لأن وسيطه يستطيع تقسيم الطلب على عدة منصات، أما الطلب الصغير فيُنفذ دفعة واحدة بأي سعر متاح. هذا الفارق لا يذكره أحد في صفحة التعريفة، لكنه يظهر في النهاية على حساب المشتري.
الفاتورة لا تنتهي عند الشراء، بل تتبعك حتى البيع
كثير من المصريين يظن أن فاتورة الشراء هي التكلفة الوحيدة، لكن السهم الأمريكي يحمل تكاليف أخرى تظهر لاحقًا دون أن تُجمع في مكان واحد. عند بيع السهم بعد فترة، تبدأ فاتورة جديدة بنفس البنود الثلاثة: مبلغ ثابت على الطلب، ونسبة من قيمة الصفقة، ومبلغ على كل سهم. هذه الفاتورة الثانية قد تكون أكبر من الأولى إذا ارتفع سعر السهم، لأن النسبة تُحسب على قيمة أعلى. من يحسب تكلفة الدخول فقط ينسى أن الخروج له ثمن أيضًا.
خلال فترة الاحتفاظ بالسهم، قد توزع الشركة أرباحًا نقدية، وهذه التوزيعات تخضع لضريبة استقطاع أمريكية لا تظهر في صفحة التعريفة المصرية. الوسيط يخصم هذه الضريبة قبل أن تصل الأرباح إلى حساب المصري، فيفاجأ بمبلغ أقل مما توقع. كما أن بعض الوسطاء يفرضون رسومًا على عدم النشاط إذا لم يقم العميل بأي صفقة خلال فترة معينة، وهذه الرسوم قد تأكل جزءًا من أموال صاحب الطلب الصغير الذي يشتري ويحتفظ طويلًا.
الفاتورة الحقيقية لشراء سهم أمريكي من مصر لا تُدفع مرة واحدة، بل تتوزع على ثلاث لحظات: عند تحويل الجنيه إلى دولار، وعند تنفيذ أمر الشراء، وعند البيع أو استلام الأرباح. كل لحظة من هذه اللحظات لها تكاليفها الخاصة التي تُنشر في صفحات مختلفة ولا يجمعها أحد. المصري الذي يريد أن يعرف كم كلفه السهم حقًا يجب أن يجمع هذه الأرقام بنفسه، لأن أي وسيط أو بنك لن يقدم له فاتورة شاملة. هذا هو الثمن الحقيقي للوصول إلى السوق الأمريكي، وهو أكبر مما توحي به صفحة التعريفة وحدها.
المبلغ الصغير يدفع فاتورة تسبق الوسيط ولا يراها في صفحة التعريفة
قبل أن يصل أي مبلغ إلى حساب الوسيط، يمر على شباك البنك حيث يشتري المصري الدولار بسعر البيع، لا بسعر السوق الذي يراه على الشاشات. الفرق بين السعرين يخصم من جيب المشتري قبل أن يبدأ الوسيط في حساب أي بند من بنود التعريفة. هذا الفرق لا يظهر في أي صفحة تعريفة، ولا يذكره الوسيط، ولا يدخل في الفاتورة التي يرسلها بعد التنفيذ. ومع ذلك هو تكلفة حقيقية، تتحملها كل عملية شراء، وتزداد كلما صغر المبلغ المحول.
عندما يحول المصري مبلغًا صغيرًا إلى حسابه بالدولار، يدفع سعر بيع الدولار كاملاً، ثم يدفع رسوم التحويل البنكي، ثم يدفع تعريفة الوسيط ببنودها الثلاثة. لو جمعنا هذه التكاليف كلها على طلبية صغيرة، لوجدنا أن نصيبها من المبلغ الإجمالي أكبر بكثير من نصيب طلبية كبيرة تمر بنفس الخطوات. البنك لا يقلل سعر بيعه للدولار لأن المبلغ صغير، والوسيط لا يلغي البند الثابت لأن الطلب صغير. وهكذا تتراكم التكاليف الصغيرة على من لا يملك مبلغًا كبيرًا ليخفف أثرها النسبي.
الخطأ الشائع أن يقارن المشتري بين سعر السهم في السوق الأمريكي وسعر السهم في السوق المصري، ويظن أن الفرق هو كل ما سيدفعه. لكن فاتورة الشراء الفعلية تشمل سعر الصرف الذي حصل عليه البنك، والرسوم البنكية، وتعريفة الوسيط الكاملة. من يشتري بجنيهات قليلة قد يجد أن التكلفة الإجمالية تلتهم جزءًا كبيرًا من المبلغ قبل أن يشتري سهمًا واحدًا. الفاتورة الحقيقية تبدأ من شباك البنك، لا من شاشة الوسيط.
سعر السهم لا يحدد الفاتورة، والمبلغ الصغير يدفع ثمن التعقيد كاملاً
من يظن أن شراء سهم رخيص الثمن أرخص من شراء سهم غالي الثمن يخلط بين سعر السهم وتكلفة الشراء. التعريفة التي يفرضها الوسيط تتكون من بند ثابت لا يتغير مع سعر السهم، وبند نسبي يتغير مع قيمة الطلب، وبند على كل سهم يتغير مع عدد الأسهم. فإذا اشترى المصري سهمًا رخيصًا بعدد كبير من الأسهم، قد يدفع بندًا على كل سهم أكبر مما لو اشترى سهمًا غاليًا بعدد قليل من الأسهم. أما البند الثابت فيبقى كما هو مهما كان سعر السهم أو عدد أسهمه.
المشتري الصغير يدفع ثمن التعقيد كاملاً دون أن يستفيد من أي وفورات حجم. فالبند الثابت على الطلب لا يقل إذا قل المبلغ، بل يظل كما هو، ونصيبه من المبلغ الصغير أكبر من نصيبه من المبلغ الكبير. والبند النسبي يخصم من قيمة الطلب مهما صغرت، والبند على كل سهم يضرب في عدد الأسهم مهما قل. وهكذا يجد المشتري أن تكلفة شراء سهم واحد من شركة رخيصة قد تكون أعلى كنسبة من تكلفة شراء عدة أسهم من شركة غالية، لأن البند الثابت لا يتوزع على مبلغ كبير.
الخلاصة التي يجب أن يخرج بها القارئ من هذه الفاتورة أن التكلفة تتبع المبلغ المحول وليس الشركة المشتراة. فإذا كان المبلغ صغيرًا، فسيدفع المشتري تكلفة عالية كنسبة من المبلغ مهما كانت الشركة التي يشتريها. وإذا كان المبلغ كبيرًا، فسيدفع تكلفة أقل كنسبة مهما كانت الشركة. الفارق بين شركة وأخرى في الفاتورة النهائية صغير، لأن البنود الثابتة والنسبية لا تهتم باسم الشركة أو سعر سهمها، بل تهتم بحجم الطلب وقيمته.
افتح حسابًا مع FxPro
من خلال حساب عقود فروقات، تتداول على فرق سعر السهم دون أن يقيَّد باسمك. اقرأ الشروط جيدًا قبل الفتح، وتذكر أن الرفع المالي قد يجعل الخسارة تتجاوز ما أودعته.